
很多人把“股票杠杆”当成一个开关,心里想的是:在哪儿点一下就能用。可现实更像找通道——你要先确认你说的到底是哪一类杠杆工具。通常大家口中的“杠杆”可能包含正规融资融券、以及市场上常说的配资安排。不同路径,监管要求、风险承担和保证金机制完全不同。这里不建议你只看“能不能开”,更要看“怎么开、怎么追加、怎么止损”。
关于正规渠道,公开信息与监管框架通常强调风险揭示与适当性管理。你可以参考中国证监会及交易所的相关制度披露精神,核心都是:杠杆越高,价格波动越会被放大,保证金与强平(或类似机制)会更快进入你的视野。别等真要用的时候才翻合同。
如果是更偏正规交易框架,你一般需要先满足开户与权限开通条件,然后由券商进行适当性评估。若是你接触到“配资”类方案,入口往往不在交易所券商流程里,而更依赖平台/合作方的协议与资金安排。你可以把开通流程拆成三问:1)资金从哪来、托管在哪里;2)你何时触发追加保证金;3)出现波动时如何处理仓位(是否存在强平、强制平仓或其他处置)。
如果对方只说“开通很快、收益很稳”,你就要警惕:真正可核对的信息通常不会只有口头承诺。
追加保证金是杠杆体验的“考勤制度”。行情一旦波动,保证金比例可能迅速变化。你需要重点看协议里的触发条件:是按市值、按账户权益、按某个区间波动计算?追加有多快?超过时间会怎么处理?这些条款决定了你能不能把操作节奏掌握在自己手里。
建议你做个情景推演:假设持仓下跌几个百分点,你账户权益如何变化?追加保证金会在什么时间点出现?有没有缓冲期?这类推演不追求精确到小数点,而是帮助你理解“最坏情况发生得有多快”。
所谓灵活操作,关键不是频繁交易,而是你能否在规则框架内调整仓位与风险敞口。比如:你可以先设置一个明确的操作边界——什么条件下减仓、什么条件下不加仓;同时把资金留出一部分用于可能的保证金压力。杠杆投资更忌讳“看到反弹就冲、回撤就追”。
你也可以用更简单的方式提高“可控性”:降低单笔集中度、避免在高波动时段集中加码,并确保你随时能查看保证金状态与浮盈浮亏变化。灵活来自信息透明与预案,而不是靠运气。
配资合同风险通常集中在几类:第一,费用与结算口径不清晰(什么时候收、怎么收、按什么基数)。第二,风险处置条款不对称(比如你难以申诉或无法延迟处置)。第三,追加保证金的计算方式与通知方式不明确(短信、平台公告、还是账户可见)。第四,违约责任与解除条款可能比较苛刻。
你可以把合同当成“风险地图”。每一条都问一句:如果行情不按预期走,我能否提前知道、是否有缓冲、我能否选择?如果答案是否定的,那就别把它当成投资工具,而更像一份高压力的金融安排。
平台手续费透明度直接影响你的真实收益。很多人只盯着“配资成本”,却忽略了管理费、服务费、系统费、交易相关费用,以及可能的结算差异。你在评估杠杆投资收益率时,务必把“总成本”拆出来。
一个实用做法:让对方给出费用明细与示例结算表,例如按不同资金占用天数、不同杠杆倍数下,最终你需承担多少。对方如果给不出可核对的数据,就要把它从“可能选择”里往后挪。
配资软件不是越花哨越好,而是要看三点:1)是否能清晰显示保证金占用与可用资金;2)订单、仓位、费用是否可追溯;3)关键状态是否能及时提醒(比如追加保证金临近、风控参数变化)。如果软件主要用来“推消息”,但关键数据不透明,你会在最需要判断时被动。
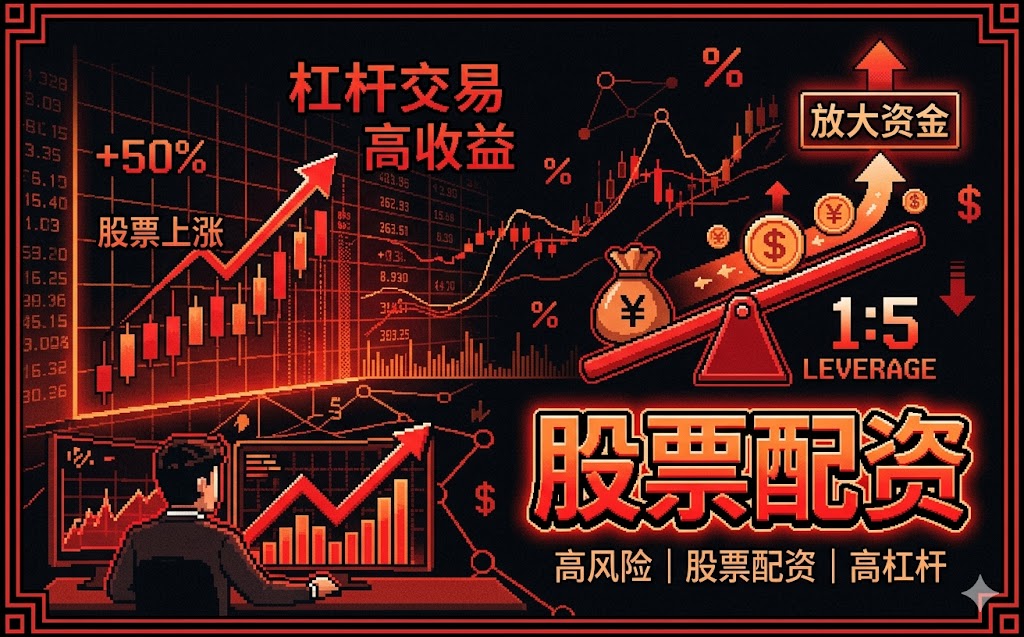
很多人谈杠杆投资收益率时只说“放大”,但忽略了成本与回撤。你可以用更直观的公式思路:收益率≈(标的涨跌幅×杠杆影响)-(资金成本与费用)-(可能的追加压力带来的效率损耗)。尤其在波动较大时,追加保证金与被动处置会显著压缩实际收益。
更关键的是,你要先计算“如果下跌,你会在什么点触发追加或处置”。这比想象未来大涨更重要。因为杠杆本质上是把风险前置了。
最后提醒:权威机构对金融风险的普遍态度是“披露充分、风险自担、适当性管理”。你可以把这些原则当成筛选标准:信息越完整、条款越可核对、计算越透明,你就越有掌控感。
评论
文章把“杠杆不是开关”讲得很清楚,尤其是把入口分成正规融资融券和配资两类。提醒要先看规则、保证金触发和止损机制,我觉得比纠结能不能开更关键。
我最认同的是追加保证金部分:触发条件、追加速度、有没有缓冲期决定了你能否掌控节奏。做情景推演“最坏情况发生得多快”,比盯着收益口头更实用。
配资合同那几条“字小逻辑硬”的风险点很真实,比如费用结算口径不清、风险处置不对称、通知方式不透明。把它当风险地图逐条问,我觉得能少走很多弯路。
关于收益率的拆算也赞同:除了放大效应,还要扣掉资金成本与各类杂费,并考虑追加压力带来的效率损耗。建议至少算清“下跌触发点”,别只算可能赚多少。